Skip to content

概率论·3 多维随机变量及其分布 ​

考纲内容 ​

  • 多维随机变量及其分布
  • 二维离散型随机变量的概率分布、边缘分布和条件分布
  • 二维连续型随机变量的概率密度、边缘概率密度和条件密度
  • 随机变量的独立性和不相关性
  • 常用二维随机变量的分布
  • 两个及两个以上随机变量简单函数的分布

一、二维随机变量 ​

考纲摘要:理解多维随机变量的概念,理解多维随机变量的分布的概念和性质

1. 二维随机变量及其分布函数 ​

设 E 是一个随机试验,它的样本空间为 S={e},设 X=X(e),Y=Y(e) 是定义在 S 上的随机变量由它们构成的一个向量 (X,Y) 叫做二维随机变量

F(x,y)=P{(X≤x)∩(Y≤y)}→P{X≤x,Y≤y}

称作二维随机变量 (X,Y) 的分布函数,也称作随机变量 X,Y 的联合分布函数

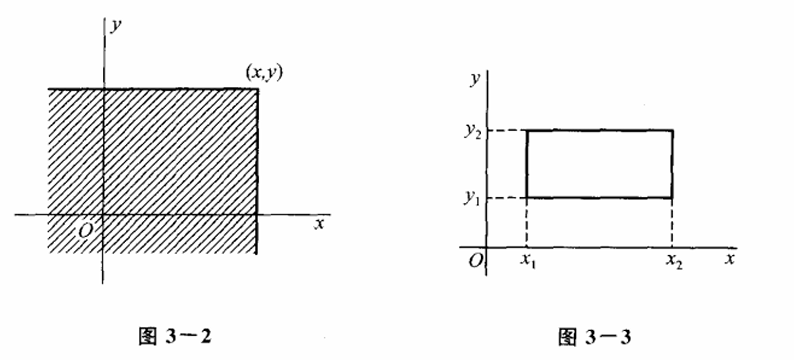
F(x,y) 可以看作是平面上的点落在图 3-2 区域上的概率而落在矩形域 {(x,y)|x1<x≤x2.y1<y≤y2} 的概率为: P{x1<X≤x2,y1<Y≤y2}=F(x2,y2)−F(x2,y1)+F(x1,y1)−F(x1,y2)

3

分布函数 F(x,y) 的具有如下性质:

  • F(x,y) 是变量 x,y 的不减函数,即对于任意固定的 y,当 x2>x1 时 F(x2,y)≥F(x1,y) 对于任意固定的 x,当 y2>y1 时 F(x,y2)≥F(x,y1)
  • 0≤F(x,y)≤1,且对于任意固定的 y,F(−∞,y)=0 对于任意固定的 x ,F(x,−∞)=0 F(−∞,−∞)=0,F(∞,∞)=1s
  • limΔx→0+F(x+Δx,y)=F(x,y),limΔy→0+F(x,y+Δy)=F(x,y),也就是它对 x,y 均右连续
  • ∀(x1,y1),(x2,y2),x1<x2,y1<y2,F(x2,y2)−F(x2,y1)+F(x1,y1)−F(x1,y2)≥0

2. 边缘分布 ​

二维随机变量 (X,Y) 作为一个整体,具有分布函数 F (x,y) 而 X,Y 都是随机变量,各自也有分布函数,将它们分别记为 FX(x),FY(y),依次称为二维随机变量 (X,Y) 关于 X 和关于 Y 的边缘分布函数。边缘分布函数可以由 F(x,y) 来确定:

FX(x)=P{X≤x}=P{X≤x,Y<∞}=F(x,∞)

二、离散型的二维随机变量 ​

考纲摘要:理解二维离散型随机变量的概率分布、边缘分布和条件分布

1. 离散型的二维随机变量的概率分布 ​

如果二维随机变量 (X,Y) 全部可能取到的值是有限对或可列无限多对,则称 (X,Y) 是离散型的随机变量.

设其所有可能取值为 (xi,yj),i,j=1,2,⋯,记 P{X=xi,Y=yj}=pij,i,j=1,2,⋯,则有:

  • pij≥0
  • ∑i=1∞∑j=1∞pij=1

其称之为二维随机变量 (X,Y) 的分布律,或随机变量 X,Y 的联合分布率,也可以用表格来表示:

x1x2⋯xi⋯y1p11p21⋯pi1⋯y2p12p22⋯pi2⋯⋮⋮⋮⋮yjp1jp2j⋯pij⋯⋮⋮⋮⋮

2. 离散型的二维随机变量的边缘分布 ​

对于离散型随机变量,显然有:

P{X=xi}=∑j=1∞pij

也就是说,如果考虑上一节中的表格,若希望求 X 的边缘分布律,只需将所有行全部相加成一行若希望求 Y 的边缘分布律,只需将所有列全部相加成一列

3. 离散型的条件分布率 ​

设 (X,Y) 是二维离散型随机变量,对于固定的 j,若 P{Y=yj}>0,则:

P{X=xi|Y=yj}=P{X=xi,Y=yj}P{Y=yj}=pijp⋅j,i=1,2,⋯

称为在 Y=yj 条件下随机变量 X 的条件分布律

三、连续型的二维随机变量 ​

考纲摘要:理解二维连续型随机变量的概率密度、边缘密度和条件密度,会求与二维随机变量相关事件的概率

1. 连续型的二维随机变量的概率密度 ​

考纲摘要:理解二维连续型随机变量的概率密度

对于二维随机变量 (X,Y) 的分布函数 F(x,y),如果存在非负的函数 f(x,y) 使对于任意 x,y 有

F(x,y)=∫−∞y∫−∞xf(u,v)dudv

则称 (X,Y) 是连续型的二维随机变量,函数 f(x,y) 称为二维随机变量 (X,Y) 的概率密度,或称为随机变量 X,Y 的联合概率密度 按定义,概率密度 f(x,y) 具有以下性质:

  • f(x,y)≥0
  • ∫−∞∞∫−∞∞f(x,y)dxdy=F(∞,∞)=1
  • 设 G 是 xOy 上的区域,点 (X,Y) 落在 G 内的概率为 P{(X,Y)∈G}=∬Gf(x,y)dxdy(该是第一类二重积分)
  • 若 f(x,y) 在点 (x,y) 连续,则有 ∂2F(x,y)∂x∂y=f(x,y)

2. 连续型的二维随机变量的边缘概率密度 ​

考纲摘要:理解二维连续型随机变量的边缘密度

边缘概率密度函数如下:

fX(x)=∫−∞∞f(x,y)dyfY(y)=∫−∞∞f(x,y)dx

分别称之为 (X,Y) 关于 X 和 Y 的边缘概率密度

3. 连续型的条件概率密度 ​

设二维随机变量 (X,Y) 的概率密度为 f(x,y),(X,Y) 关于 Y 的边缘概率密度为 fY(y) 若对于固定的 y,fY(y)>0,则称

fX|Y(x|y)=f(x,y)fY(y)

为在 Y=y 条件下 X 的条件概率密度,称

FX|Y(x|y)=P{X≤x|Y=y}=∫−∞xf(t,y)fY(y)dt

为在 Y=y 的条件下 X 的条件分布函数

四、相互独立的随机变量 ​

考纲摘要:理解随机变量的独立性及不相关性的概念,掌握随机变量相互独立的条件

设 F(x,y) 及 FX(x),FY(y) 分别是二维随机变量 (X,Y) 的分布函数及边缘分布函数,若

∀x,y,P{X≤x,Y≤y}=P{X≤x}P{Y≤y}

也就是 F(x,y)=FX(x)FY(y),则称随机变量 X 和 Y 是相互独立的。

如果 (X,Y) 是连续型随机变量,则 X,Y 相互独立的条件等价于 f(x,y)=fX(x)fY(y)

设 (X1,X2,⋯,Xm),(Y1,Y2,⋯,Yn) 相互独立,则 Xi,Yj,i=1,2,⋯,m,j=1,2,⋯,n 相互独立。如果 h,g 是连续函数,则 h(X1,X2,⋯,Xm),g(Y1,Y2,⋯,Yn) 相互独立

五、条件分布 ​

1. 离散型条件分布率 ​

设 (X,Y) 是二维离散型随机变量,对于固定的 j,若 P{Y=yj}>0,则称:

P{X=xi|Y=yj}=P{X=x1,Y=Yj}P{Y=yj}=pijp⋅j,i=1,2,⋯

为 Y=yj 条件下随机变量 X 的条件分布率。它的一大基本性质:

∑i=1∞P{X=xi|Y=yj}=∑i=1∞pijp⋅j=1p⋅j∑i=1∞pij=p⋅jp⋅j=1

2. 连续型条件概率密度 ​

设二维随机变量 (X,Y) 的概率密度为 f(x,y),(X,Y) 关于 Y 边缘概率密度为 fY(y),若对于固定的 y,fY(y)>0,则称

fX|Y(x|y)=f(x,y)fY(y)

为在 Y=y 的条件下 X 的条件概率密度。它的一大基本性质:

∫−∞∞fX|Y(x|y)dx=∫−∞∞f(x,y)fY(y)dx=1fY(y)∫−∞∞f(x,y)dx=1

六、随机变量的函数的分布 ​

考纲摘要:会求两个随机变量简单函数的分布,会求多个相互独立随机变量简单函数的分布

1. Z=X+Y 的分布 ​

Z=X+Y 的分布函数,实际上可以写成以下形式:

F(z)=P{Z=X+Y≤z}

显然

FZ(z)=P{Z=X+Y≤z}=∬x+y≤zf(x,y)dxdy=∫−∞∞dx∫−∞z−xf(x,y)dy

设 (X,Y) 是二维连续型随机变量,它具有概率密度 f(x,y),则 Z=X+Y 仍为连续型随机变量,其概率密度为:

fX+Y(z)=∫−∞∞f(z−y,y)dy=∫−∞∞f(x,z−x)dx

如果 X,Y 相互独立,则:

fX+Y(z)=∫−∞∞fX(z−y)fY(y)dy=∫−∞∞fX(x)fY(z−x)dx

这称为 fX,fY 的卷积公式,记作 fX∗fY

正态分布的情形 ​

设 X,Y 相互独立且 X∼N(μ1,σ12),Y∼N(μ2,σ22) 则 Z=X+Y 服从正态分布,且 Z∼N(μ1+μ2,σ12+σ22)

也可以推广到 N 个独立正态随机变量 Xi∼N(μi,σi2),i=1,2,⋯,n, ∑i=1nXi∼N(∑i=1nμ1,∑i=1nσi2)

还可以进一步推广:有限个相互独立的正态变量的线性组合仍然服从正态分布

2. Z=XY 的分布、Z=XY 的分布 ​

设 (X,Y) 是二维连续型随机变量,具有概率密度 f(x,y),则 Z=YX,Z=XY 仍为连续型随机变量,其概率密度分别为:

fY/X(z)=∫−∞∞|x|f(x,xz)dxfXY(z)=∫−∞∞1|x|f(x,zx)dx

3. M=max{X,Y},N=min{X,Y} 的分布 ​

设 X,Y 是两个相互独立的随机变量,其分布函数分别为 FX(x),FY(y)

M=max{X,Y} 的分布函数为:

P{M≤z}=P{X≤z,Y≤z}=FX(z)FY(z)

N=min{X,Y} 的分布函数为:

P{N≤z}=1−P{N>z}=1−P{X>z,Y>z}=1−P{X>z}P{Y>z}Fmin(z)=1−[1−FX(z)][1−FY(z)]

也可以推广到有 n 个相互独立的随机变量 X1,X2,⋯,Xn 的情况,设它们的分布函数分别为 FXi(xi),i=1,2,⋯,n,设 M=max{X1,X2,⋯,Xn},N=min{X1,X2,⋯,Xn},则它们的分布函数分别为:

Fmax=∏i=1nFXi(z)Fmin=1−∏i=1n[1−FXi(z)]

特别地,若 X1,…,Xn 相互独立且具有相同的概率密度 f(x) 和分布函数 F(x) (即 i.i.d.),则:

  • M=max{X1,…,Xn} 的概率密度:fM(z)=n[F(z)]n−1f(z)
  • N=min{X1,…,Xn} 的概率密度:fN(z)=n[1−F(z)]n−1f(z)

七、常用二维随机变量的分布 ​

考纲摘要:掌握二维均匀分布,了解二维正态分布 N(μ1,μ2,σ12,σ22,ρ) 的概率密度,理解其中参数的概率意义

1. 二维均匀分布 ​

设 G 是平面上的有界区域,其面积为 A,若二维随机变量 (X,Y) 具有概率密度

f(x,y)={1A,(x,y)∈G0,others

则称 (X,Y) 在 G 上服从均匀分布

2. 二维正态分布 N(μ1,μ2,σ12,σ22,ρ) ​

二维正态分布 N(μ1,μ2,σ12,σ22,ρ) 的概率密度函数为:

f(x,y)=12πσ1σ21−ρ2exp⁡{−12(1−ρ2)[(x−μ1)2σ12−2ρ(x−μ1)(y−μ2)σ1σ2+(y−μ2)2σ22]}

其边缘概率密度为:

fX(x)=12πσ1exp⁡[−(x−μ1)22σ12]fY(y)=12πσ2exp⁡[−(y−μ2)22σ22]

显然,X,Y 的边缘密度就是 N(μ1,σ12),N(μ2,σ22)

又有:

fX(x)fY(y)=12πσ1σ2exp⁡{−12[(x−μ1)2σ12+(y−μ2)2σ22]}

显然,ρ=0 时,f(x,y)=fX(x)fY(y),这是二维正态随机变量 X,Y 相互独立的充要条件

Released under the MIT License.